ייעוץ כלכלי למשפחה ולמשק הבית
סדר בכסף של הבית, ותוכנית שאפשר לעמוד בה.
ייעוץ כלכלי למשפחה עוזר למשפחות וליחידים לעשות סדר בכסף של הבית: לאן הוא באמת הולך, איפה הוא דולף, כמה כרית ביטחון צריך, ותקציב שאפשר לעמוד בו גם כשההכנסה משתנה מחודש לחודש.
+972 055-248-6151. עדיף בוואטסאפ: רוב היום אני בפגישות, ועונה ברגע שאני מתפנה. עוד דרכים ליצור קשר
זה נשמע מוכר?
הכסף נגמר לפני שהחודש נגמר, ואני לא בטוח לאן הוא הולך.
ההכנסה שלי משתנה מחודש לחודש, ואין לי דרך לתכנן לפיה.
מרוויחים לא רע, ובכל זאת לא מצליחים לחסוך.
יש לנו הלוואות ותשלומים, ואני לא יודע במה לטפל קודם.
נשמע מוכר? שיחת ההיכרות בחינם.
קבעו שיחת היכרות חינםמה הלקוחות אומרים
מתחומים שונים, בשלבים שונים של העסק
דן מנטו
Eclipse Capital
השקעות נדל"ן ופיננסים, ארה"ב
ארטי מקלאבין
GameReady
חברה בינלאומית להכשרה ולמיקור חוץ בפיתוח משחקים
אנה
קוסמטיקאית
אחרי שסיימתי קורס קוסמטיקה בחברה מובילה, הייתי מבולבלת. לא ידעתי איך פותחים עסק, מה מוכרים מהבית, או איך מביאים לקוחות. מאז שפניתי למוביוס, הכל השתנה. בנינו תוכנית מסודרת עם צעדים ברורים, בלי סיכונים מיותרים. היום אני רואה תוצאות, גדלה וצומחת כל חודש.
מארק
מעסה, מגן יבנה
כשסיימתי קורס עיסוי, דמיינתי עולם אחר. גיליתי שזה תחום קשה ולא פשוט למצוא יציבות כלכלית. כשהגעתי למוביוס, משהו השתנה. התחלנו תהליך מסודר, בנינו תוכנית עסקית. בלי מוביוס? כנראה שהייתי מוותר. היום אני מאמין בעצמי ובדרך שלי.
מה תקבלו
תמונה ברורה של החודש
מה כבר נכנס, מה עוד צריך לצאת ומה פנוי להוצאה, גלוי לכם בכל רגע של החודש.
החלטות לפי כללים, לא לפי היתרה
החלטות על כסף, גדולות וקטנות, מתקבלות לפי כללים פשוטים שקבעתם מראש, ולא לפי מה שרואים בחשבון באותו יום.
מספרים שאתם קוראים בעצמכם
אתם לומדים לקרוא בעצמכם את דפי הבנק והאשראי, כך שהחלטות על כסף מפסיקות להרגיש כמו ניחוש.
לאורך העבודה תקבלו את החומרים התומכים והמנחים שהעבודה צריכה, עם הנחיות ברורות.
המחשה מפושטת
תקציב משק הבית, בגרסה פשוטה
הכסף שנכנס
הוצאות קבועות
הוצאות משתנות
חיסכון
מה שנשאר
הכסף נכנס, ממנו יוצאות קודם ההוצאות הקבועות, כמו שכירות או החזר הלוואה, אחר כך ההוצאות המשתנות, כמו אוכל ודלק, ואז החיסכון שאתם שמים בצד. מה שנשאר מראה כמה מרווח עוד יש לחודש.
זו תמונה מפושטת. תקציב אמיתי של משק בית כולל גם תשלומים שנתיים, הוצאות חד פעמיות וחודשים שבהם ההכנסה משתנה.
mobiusbiz.co.il
עבדתי עם
- Google for Startups
- הבית לעסקים של עיריית שדרות
- Microsoft Reactor
- GameReady
- Eclipse Capital
- SderoTech
- IUCEL
- Resilience & Health Innovation Hub
- International Resilience Institute of Sderot


- Google for Startups
- הבית לעסקים של עיריית שדרות
- Microsoft Reactor
- GameReady
- Eclipse Capital
- SderoTech
- IUCEL
- Resilience & Health Innovation Hub
- International Resilience Institute of Sderot
מה העבודה יכולה לכלול
לא צריך את הכול. בשיחה הראשונה נבחר יחד את החלקים שהבית שלכם צריך.
- עוברים יחד על דפי הבנק וכרטיסי האשראי, מפרידים בין הוצאות קבועות למשתנות, ומוצאים איפה הכסף דולף.
- אני בונה איתכם תקציב שהמשפחה באמת משתמשת בו, ניהול תקציב אישי שבנוי על מה שאתם באמת מוציאים ולא על מצב אידיאלי.
- קובעים יעד לכרית ביטחון: כמה כסף הבית צריך בצד לחודש חלש או להפתעה, ואיך מגיעים לסכום הזה.
- להכנסה שמשתנה כל חודש, אני קובע איתכם תוכנית פשוטה לחודש טוב ולחודש חלש: הוצאות בסיס, מס שנשמר בצד אם אתם עצמאים, כרית הביטחון והוצאות גמישות.
- כשיש הלוואות ותשלומים, מחליטים יחד במה לטפל קודם.
- לעצמאים ולבעלי עסקים, אני שם את הכסף של הבית ואת הכסף של העסק בתמונה אחת: כמה העסק צריך להביא הביתה, ועל מה הבית צריך להגן.
- כשעולות שאלות של פנסיה, חיסכון או השקעות, אני מביא מהצד שלי יועץ השקעות או יועץ פנסיוני, ואתם מגיעים אליו כשהמספרים כבר ברורים.
- אני עובד עם כל משק בית: יחיד, זוג או משפחה, שכירים או עצמאים.
איך העבודה מתנהלת
שיחת היכרות חינם
מדברים, בודקים אם העבודה שלי מתאימה למה שהבית שלכם צריך, ואני מציע את סוג העבודה שמתאים לכם.
לאן הכסף באמת הולך
עוברים יחד על דפי הבנק וכרטיסי האשראי ורואים מה קבוע, מה משתנה ואיפה הכסף דולף.
תוכנית שהבית יכול לעמוד בה
קובעים יחד את התקציב, את היעד לכרית הביטחון וכללים פשוטים לחודש טוב ולחודש חלש.
העבודה השוטפת
נפגשים בתדירות שאתם צריכים. בין הפגישות אפשר לשלוח לי שאלה קצרה בוואטסאפ, ואני עונה ברגע שאני יכול.
רוצים לראות איך השלבים האלה ייראו אצלכם? בשביל זה יש שיחת היכרות.
קבעו שיחת היכרות חינם9+ שנות ניסיון בייעוץ עסקי
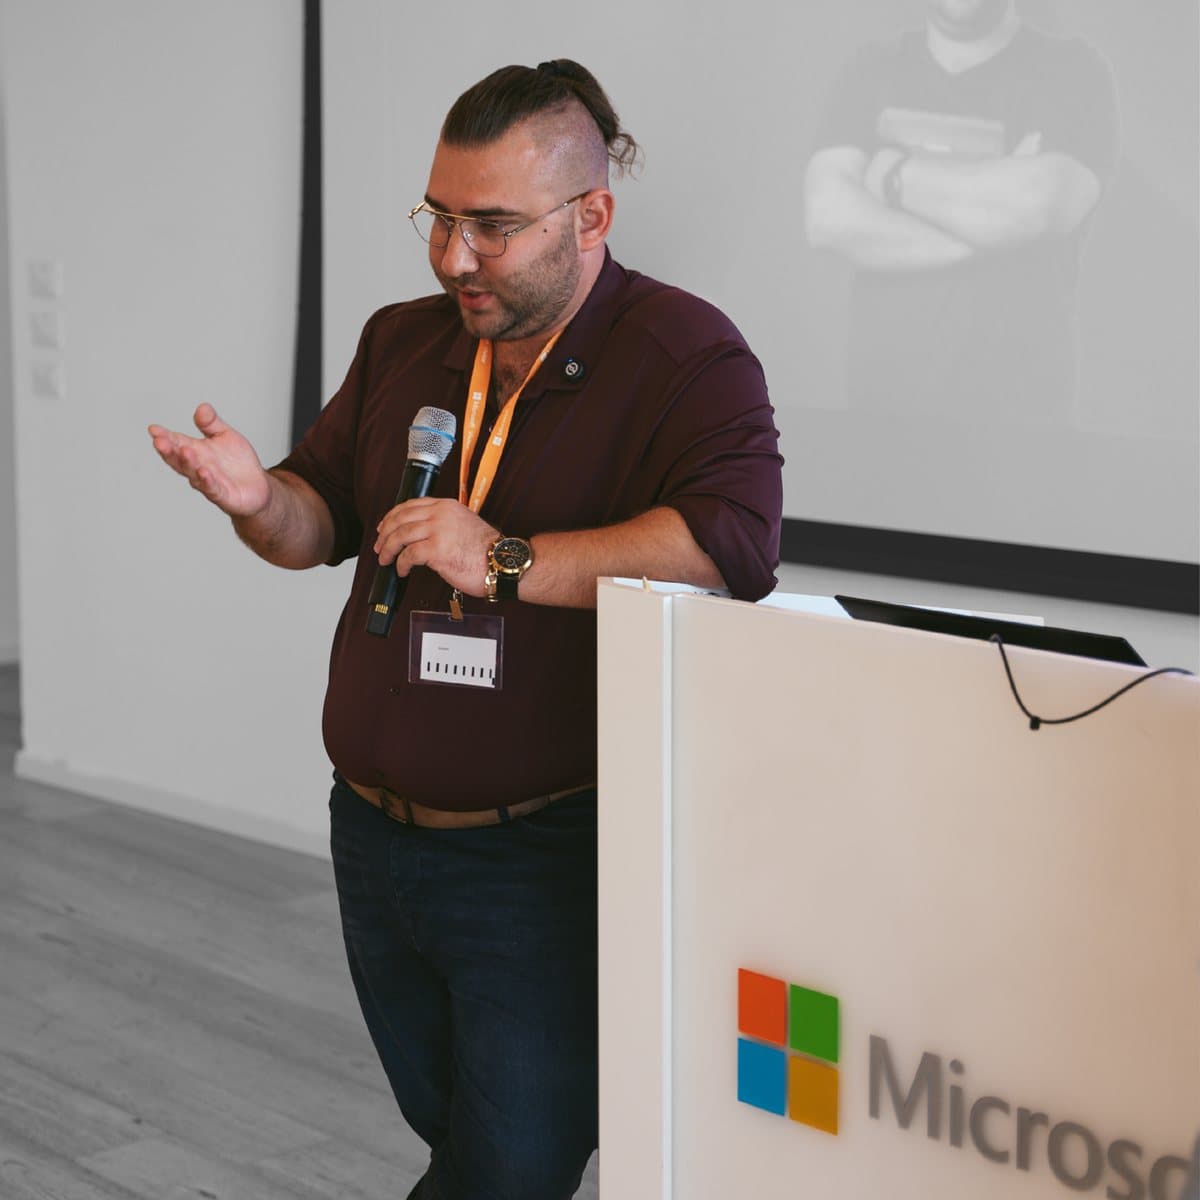
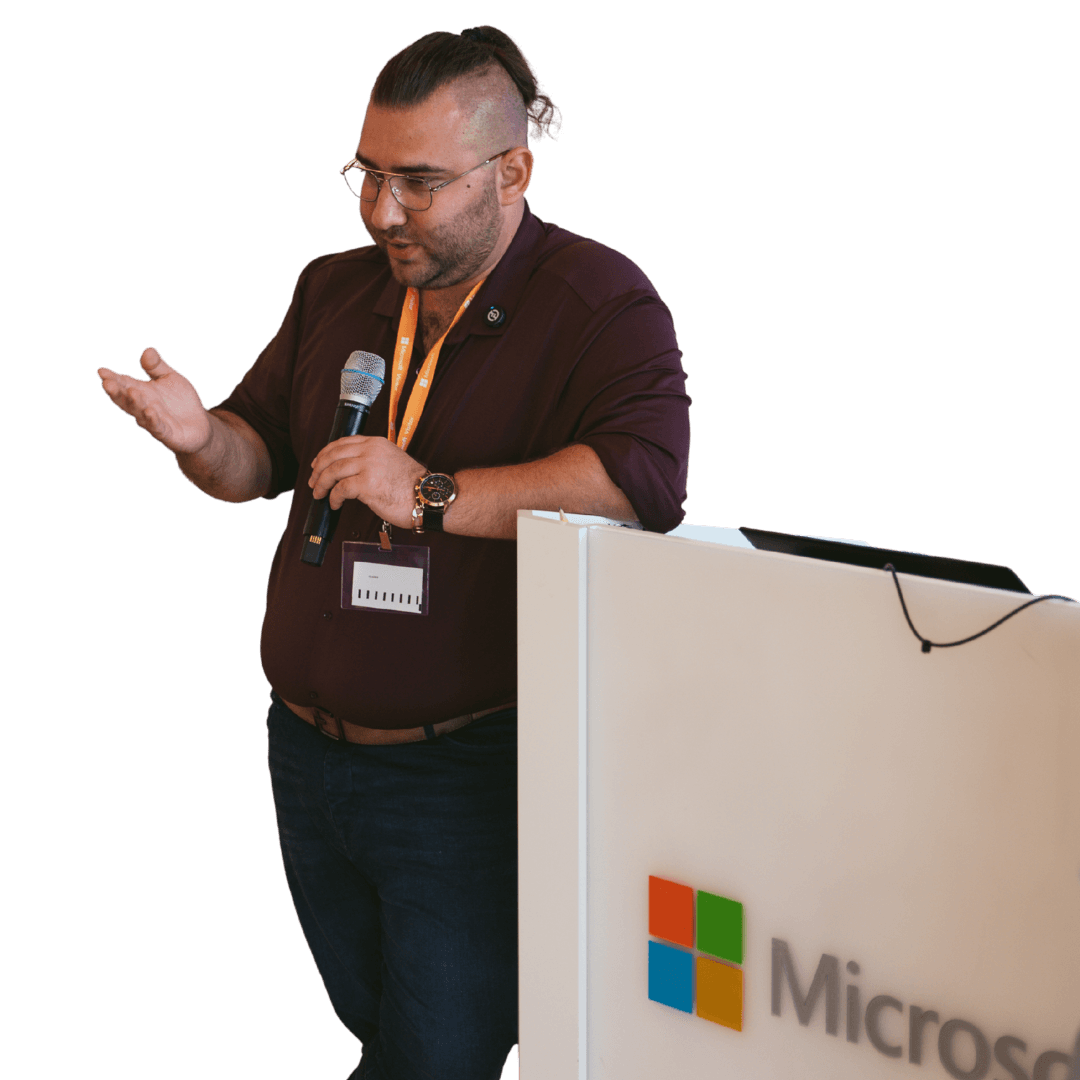
הרצאה במשרדי מיקרוסופט
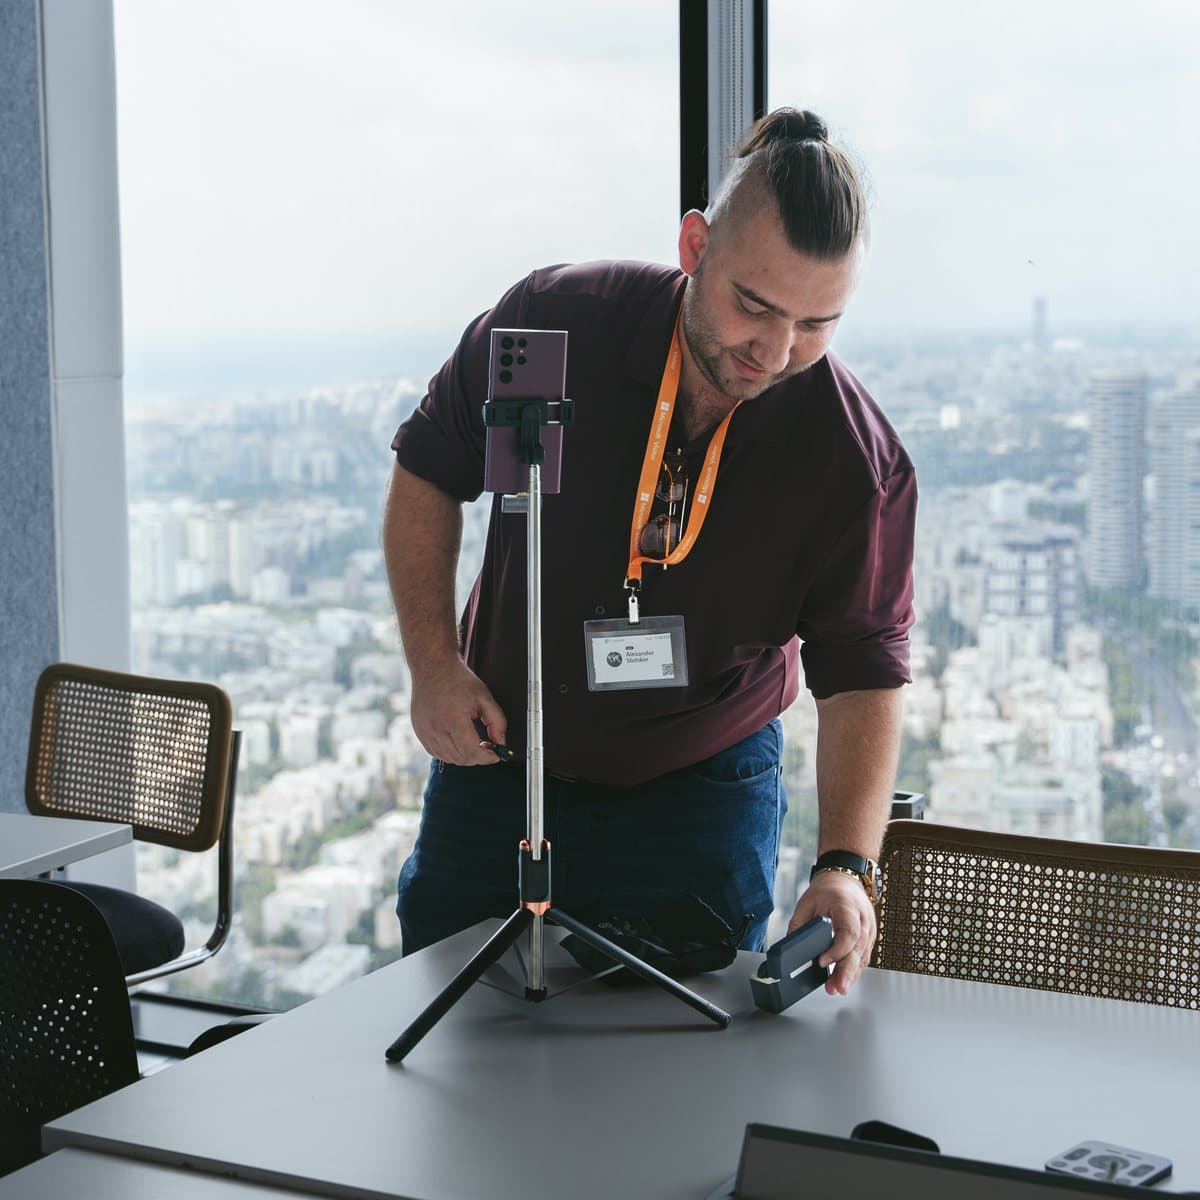
מפגש עם צוותים בינלאומיים, במסגרת עבודה עם סטארטאפ
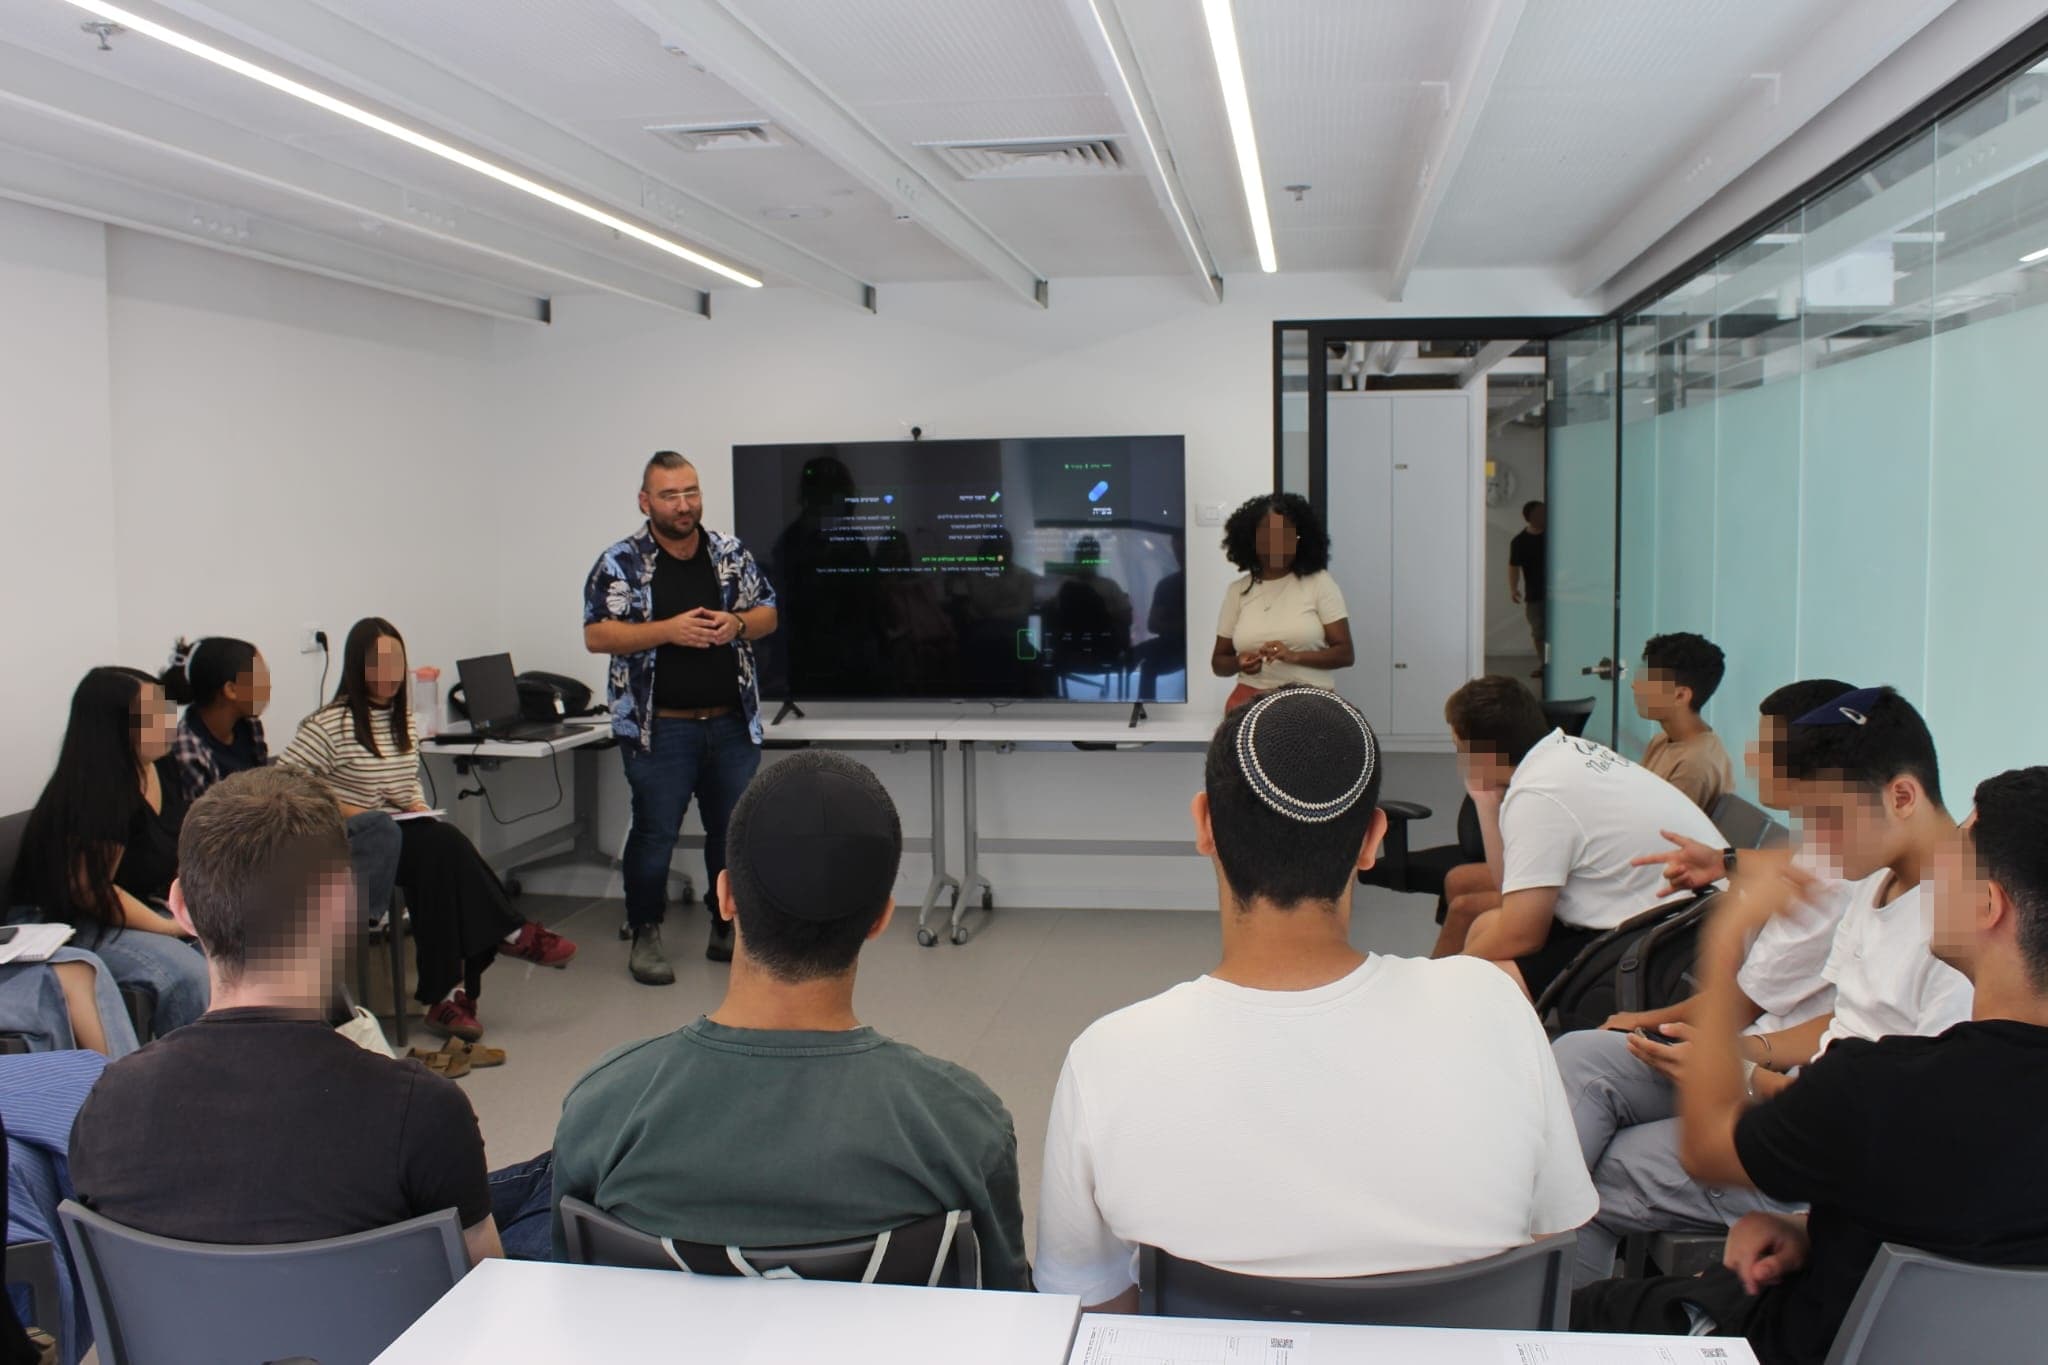
Teenovation, מרכז מיטל שדרות
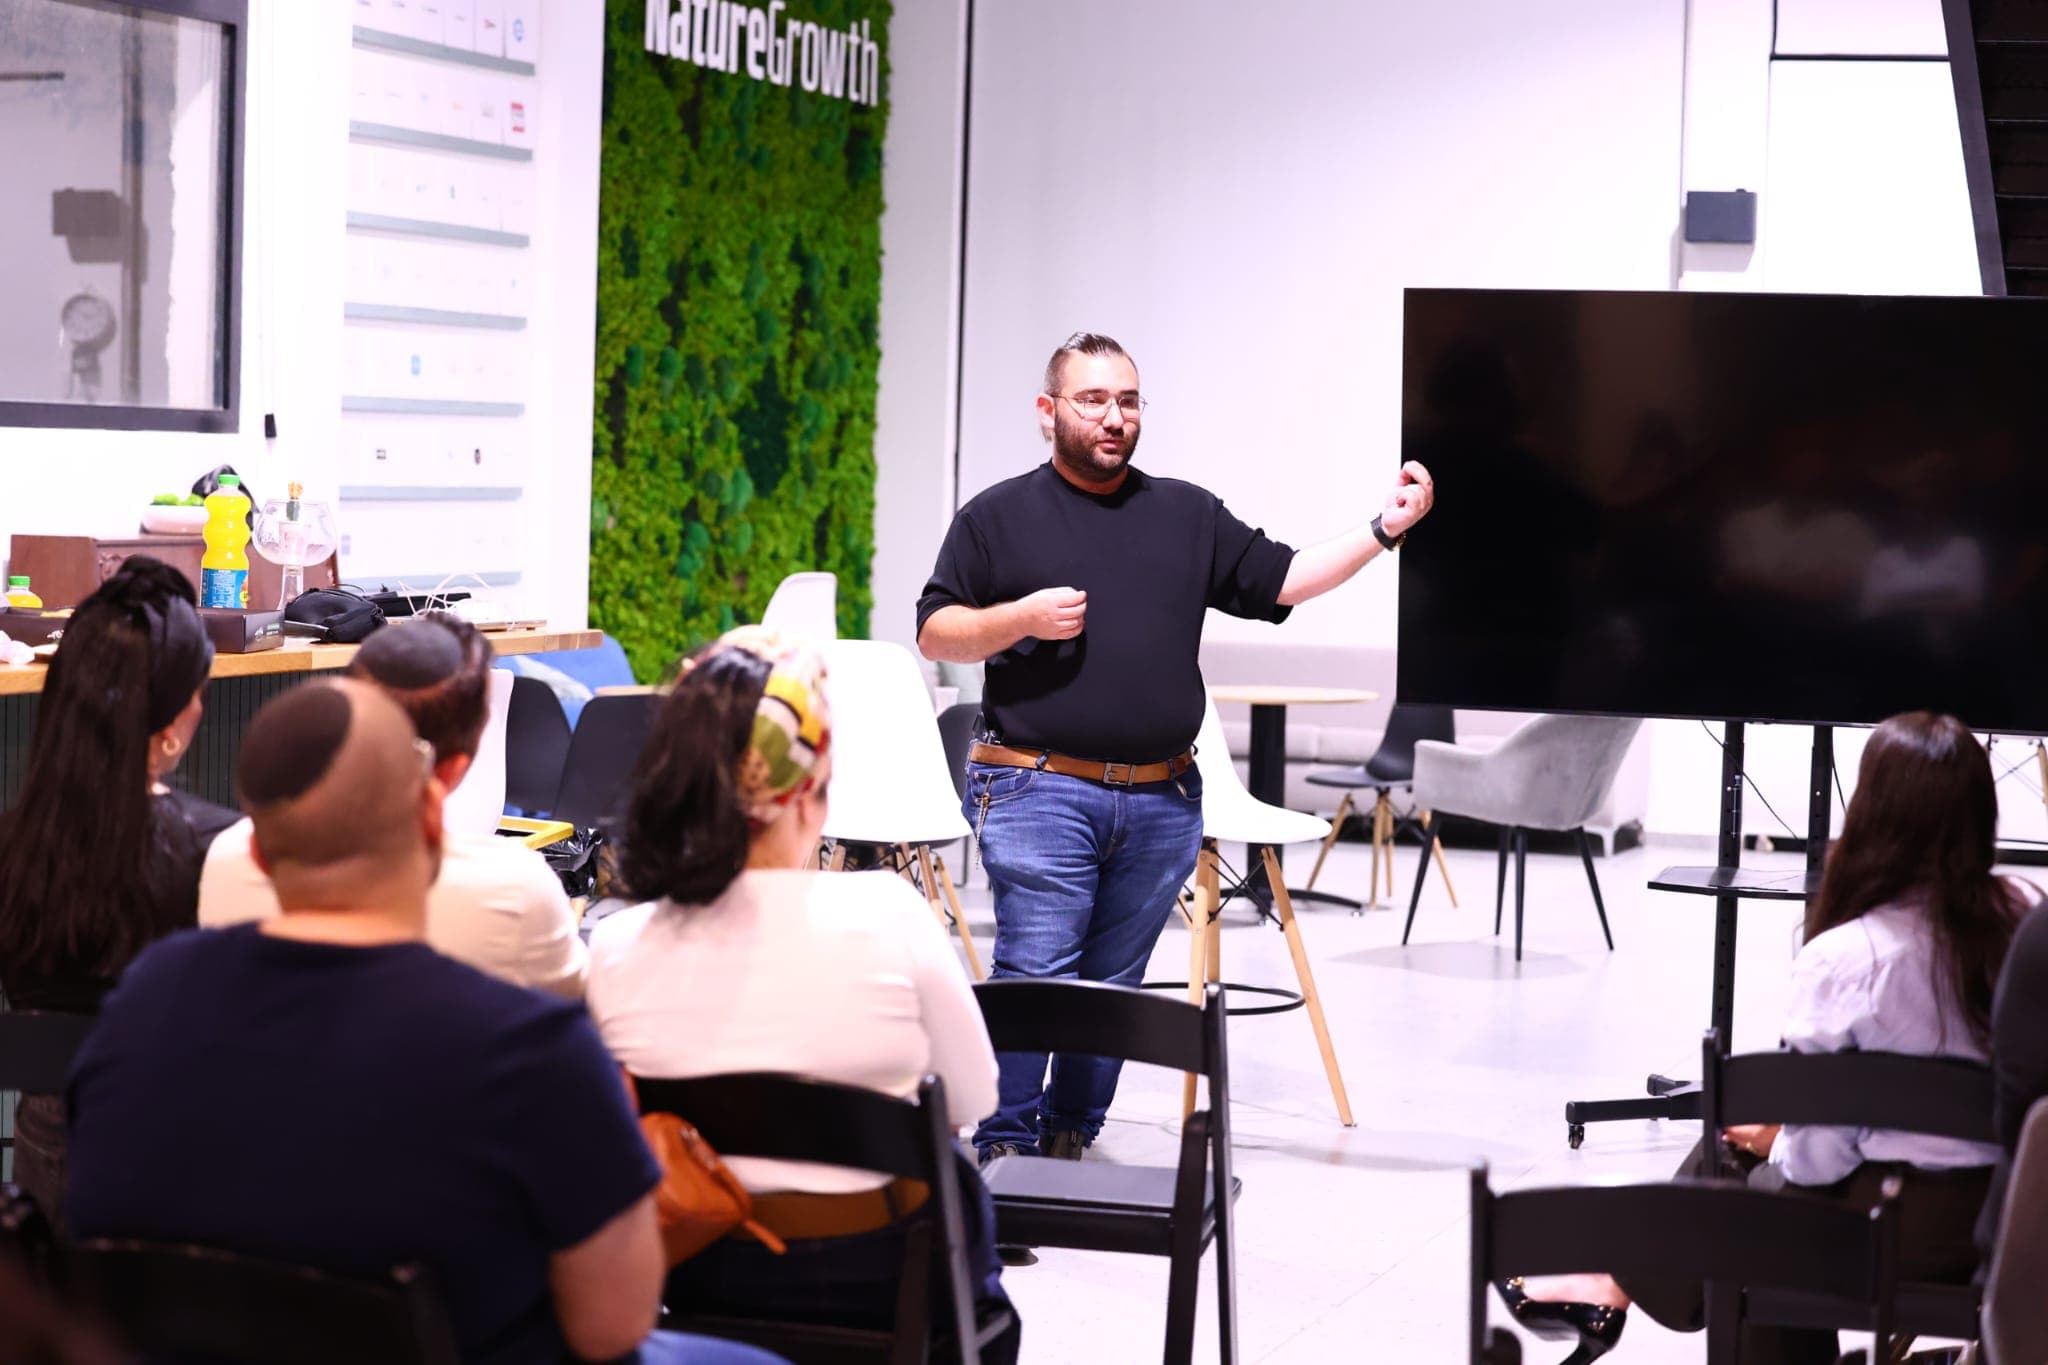
הרצאה ליזמים, שדרות
מי עושה מה
מה אני עושה
- עובר איתכם על המספרים ומוצא את הדליפות
- בונה איתכם את התקציב ואת הכללים
- נשאר איתכם עד שההרגלים החדשים נקלטים
מה אתם עושים
- מביאים את הדפים ואת רשימת התשלומים
- מחליטים מה משתנה, ההחלטות נשארות שלכם
- עומדים בתקציב ביום יום
המלצה אישית על ניירות ערך, פנסיה או ביטוח ניתנת רק על ידי בעלי רישיון מתאים, ולכן החלק הזה נשאר אצל היועץ שאני מביא.
מה להביא לשיחה הראשונה
הביאו את מה שכבר יש לכם, גם אם זה חלקי. אפשר להתחיל גם בלי זה.
- דפי בנק וכרטיסי אשראי מהחודשים האחרונים
- רשימה של הלוואות ותשלומים קבועים
- תלושי שכר או רישומים אחרים של הכנסה
כל מה שתראו לי על הכסף שלכם נשאר בינינו, בדיוק כמו אצל כל לקוח אחר שלי.
למי זה מתאים
- משפחה שמרוויחה לא רע ובכל זאת לא מצליחה לחסוך.
- עצמאי שההכנסה שלו משתנה כל חודש.
- יחיד או זוג לפני צעד גדול, כמו הלוואה או מעבר דירה.
מתי עדיף להתחיל במקום אחר?
אם הכסף שמדאיג אתכם הוא הכסף של העסק, המחירים שלו או הרווח שלו.
במקרה כזה, כדאי להתחיל כאן: ייעוץ פיננסי לעסקים
ואלה התעודות, למי שרוצה לראות גם את הנייר.
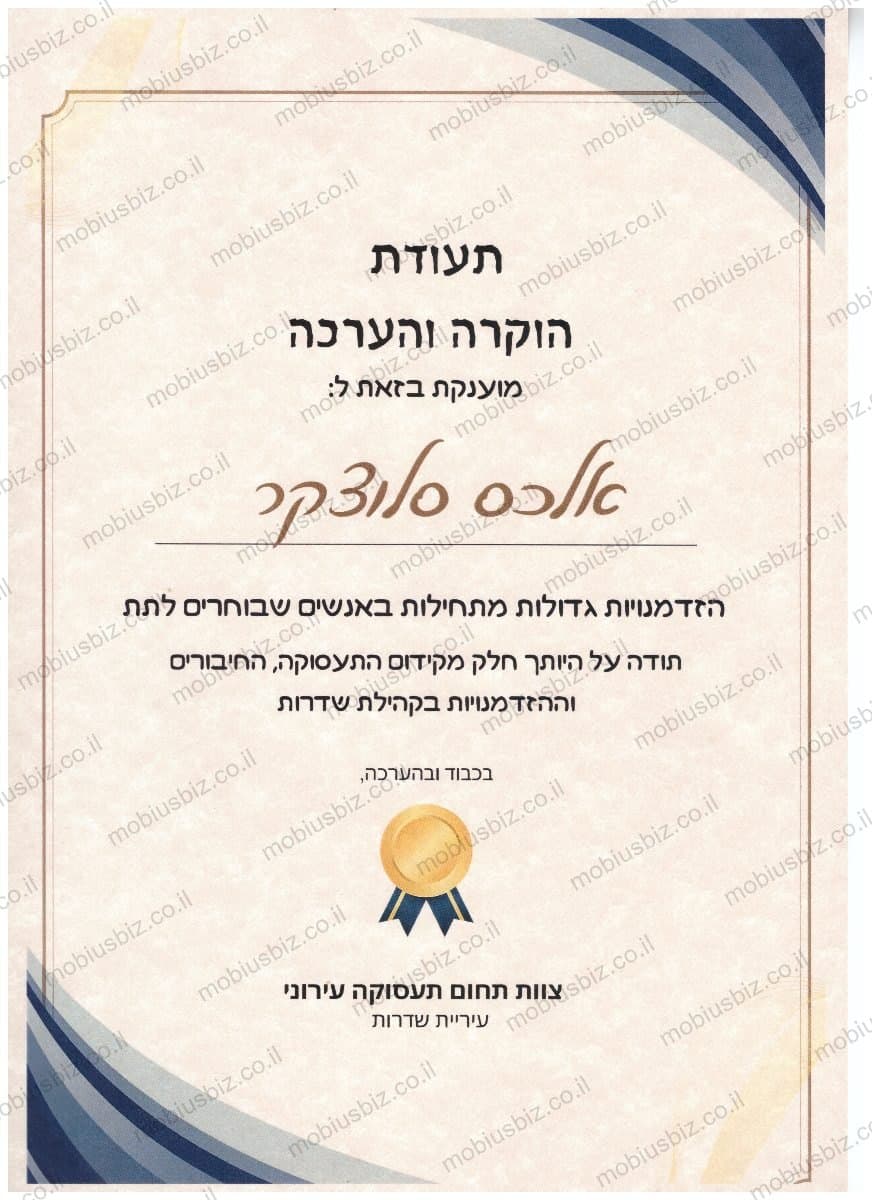
תעודת הוקרה, עיריית שדרות
תעודת הוקרה, תוכנית Teenovation 2026
קורס דירקטורים ונושאי משרה, SRI Campus
תוכנית האצה, MaofTech South
קורס יועצים עסקיים
ניהול פרויקטים אדפטיבי, מכללת INT
אתם עובדים ישירות איתי, ואני נשאר איש הקשר שלכם לאורך כל העבודה.
- איך זה מתחיל?
- שיחת ההיכרות איתי לא עולה כלום. היא נמשכת 15 עד 30 דקות, בטלפון או בוידאו. בשיחה הזו מגדירים מה מטריד אתכם בכסף של הבית וקובעים איך תיראה העבודה. התשובה לא נמסרת בשיחה עצמה, היא יוצאת מהעבודה שבאה אחריה.
- כמה מהזמן שלנו זה ידרוש?
- פגישה של שעה בערך, בתדירות שצריך, וקצת יותר בהתחלה, בזמן שאני לומד איך הבית מתנהל. כל השאר הוא לחיות לפי התוכנית, וזה קורה ממילא בחיים היומיומיים שלכם.
- הניירת חייבת להיות מסודרת לפני שמתחילים?
- לא. דפי בנק ורישומים עוזרים, אבל הם לא תנאי כדי להתחיל. מתחילים ממה שיש לכם ומסדרים את השאר בדרך.
- זה מתאים לנו?
- זה מתאים לכל משק בית, יחיד או משפחה, שכירים או עצמאים. אצל בעלי עסקים בודקים את הכסף של הבית ואת הכסף של העסק בתמונה אחת.
שאלות נפוצות
אפשר לעזור אם ההכנסה שלי משתנה כל חודש?
כן. הכנסה משתנה צריכה שיטה אחרת ממשכורת קבועה. אני מחלק את הכסף לארבע קופות: הוצאות בסיס שחייבות להיות מכוסות כל חודש, מס שנשמר בצד עוד לפני שמוציאים אותו, כרית ביטחון לחודשים החלשים, והוצאות גמישות שזזות עם ההכנסה. ההחלטות מתקבלות לפי ממוצע חודשי מציאותי לאורך זמן, לא לפי החודש הכי טוב ולא מתוך הלחץ של חודש חלש. המטרה היא החלטות יציבות לאורך כל השנה, עם כללים ברורים מה עושים עם עודף.
אתה נותן ייעוץ השקעות או מתמקד בתקציב?
בתקציב. העבודה שלי היא ההוצאות של הבית: למצוא איפה הכסף דולף, לעשות בו סדר ולבנות תוכנית שהמשפחה יכולה לעמוד בה. הסדר הזה גם קובע אם תוכנית חיסכון או השקעה כלשהי תחזיק מעמד בחיים האמיתיים. כך, כשאתם נפגשים עם יועץ ההשקעות או היועץ הפנסיוני שאני מביא, אתם מגיעים עם תמונה ברורה: איזה כסף תצטרכו בקרוב, מה אפשר לשים בצד לשנים, וכמה עליות וירידות אתם מסוגלים לסבול.
כדאי לבדוק כסף אישי וכסף עסקי ביחד?
אצל עצמאים ובעלי עסקים, כמעט תמיד כן. הכסף של הבית והכסף של העסק קשורים דרך משכורת, משיכות, מיסים, חובות של העסק והתחייבויות של המשפחה. כשבודקים אותם בנפרד, סיכון אמיתי יכול להתחבא: בעל עסק נראה רווחי בעסק וחשוף בבית, או להפך. אני בונה תמונה אחת שמראה כמה העסק צריך להביא הביתה באופן קבוע, על מה הבית צריך להגן, ואיפה הוצאות אישיות דוחפות בשקט להחלטות עסקיות מסוכנות.
זה רק לבעלי עסקים?
לא. תכנון פיננסי אישי מתאים לכל משק בית, יחיד או משפחה, שכירים או עצמאים. העבודה זהה: לראות לאן הכסף הולך, לסגור את הדליפות ולבנות תקציב שהבית עומד בו.
מה ההבדל בין זה לבין ייעוץ פיננסי לעסקים?
כאן הנושא הוא הבית: התקציב של המשפחה, כרית הביטחון, ההלוואות. ייעוץ פיננסי לעסקים עוסק בכסף של העסק: הכסף שנכנס ויוצא, המחירים והרווח. אצל עצמאים שני הצדדים נפגשים הרבה פעמים, ואז בודקים את שניהם יחד.
צריך לדעת משהו על כספים לפני שמתחילים?
לא. כל מונח אני מסביר במילים פשוטות בפעם הראשונה שהוא עולה. חלק מהעבודה הוא שתלמדו לקרוא את המספרים שלכם בעצמכם, כך שהחלטות על כסף יפסיקו להרגיש כמו ניחוש.